Los datos sobre sostenibilidad mantienen su valor para el negocio más allá de la obligación de reportar
La simplificación europea reduce el número de empresas sujetas a la CSRD, pero bancos y clientes siguen reclamando información
El retraso de la transposición de la directiva hace que el EINF siga siendo la referencia actual en España
Grant Thornton y la Cambra de Comerç de Barcelona analizan el escenario tras la simplificación de la normativa de la UE
La reducción del número de empresas sujetas a las obligaciones europeas de información sobre sostenibilidad no elimina la utilidad de estos datos para el negocio. Responder a solicitudes de clientes, aportar información a bancos e inversores y disponer de indicadores para mejorar la gestión son algunas de las razones para mantener un reporte adaptado a las necesidades de cada compañía. A ello se une la obligatoriedad, en algunos casos, de mantener este reporte hasta la transposición de la directiva en España.
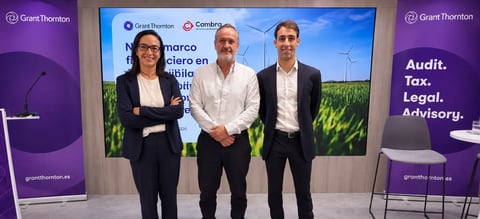
Así lo han señalado los expertos reunidos hoy en la jornada “Nuevo marco regulatorio en sostenibilidad: cómo aprovecharlo en tu empresa”, organizada por Grant Thornton y la Cambra de Comerç de Barcelona. Un encuentro que ha contado con la participación de Sergi Puig-Serra, socio de Assurance No Financiero y experto en Sostenibilidad de Grant Thornton, y Alejandro Giménez, supervisor de Práctica Profesional de Grant Thornton especializado en normativa de sostenibilidad, así como con la apertura institucional de Adriana Murtra, responsable de Sostenibilidad de la Cambra de Comerç de Barcelona.
Las obligaciones se mantienen
Durante la jornada, los expertos han recordado que la simplificación reduce en torno a un 80% el número de compañías sujetas a la Directiva de información corporativa sobre sostenibilidad (CSRD), según estimaciones europeas. Pero en España continúa vigente la obligación de presentar el Estado de Información No Financiera (EINF), para determinadas empresas de más de 250 trabajadores, mientras se completa la transposición.
«No tenía sentido que existieran prácticamente las mismas obligaciones para una compañía de 250 trabajadores que para una gran cotizada del IBEX. Europa se dio cuenta y dio un paso atrás. En mi opinión, también se ha excedido en ese paso atrás», ha señalado Sergi Puig-Serra, socio de Assurance No Financiero y experto en Sostenibilidad de Grant Thornton.
A esta obligación se suman el cálculo de la huella de carbono y el plan de reducción de emisiones que exige el Real Decreto 214/2025, tal y como ha destacado el encuentro. Para muchas de estas compañías, por tanto, reportar sigue siendo obligatorio, y el reto es saber exactamente qué información deben presentar y cómo aprovecharla.
Los expertos de Grant Thornton han recordado además que las grandes empresas que sí deben reportar según la normativa europea necesitan información de sus proveedores para elaborar su propio informe, y los clientes, los bancos y los inversores siguen pidiéndola en sus procesos de homologación, financiación o inversión. Por eso, incluso las compañías que no están obligadas a presentar ningún informe necesitan tener sus datos de sostenibilidad organizados.
«Si soy una pyme que trabaja para un gran cliente y me solicita determinada información, es difícil que le diga que no se la voy a facilitar porque no estoy obligado. Lo mismo sucede con una entidad financiera», ha explicado.
Homologaciones, financiación y gestión interna
En este escenario, el reporte voluntario puede aportar valor dentro y fuera de la empresa. Disponer de información organizada y fiable facilita los procesos de homologación de proveedores, agiliza la respuesta a los requerimientos de los clientes y permite atender con garantías las solicitudes de bancos e inversores.
La utilidad del reporte voluntario también se extiende a la gestión interna. Medir consumos, identificar riesgos y oportunidades de mejora o conservar los procesos desarrollados durante años de información no financiera permite aprovechar el trabajo ya realizado. Una base de datos común puede, además, reducir la necesidad de recopilar de nuevo la información ante cada solicitud de un cliente, un financiador u otro interlocutor.
«Hay tres palabras clave: medir, gestionar y reportar. A veces pensamos que estamos hablando únicamente de reporting. Contrato a un consultor, me elabora un documento y ya está. Pero hay un proceso anterior», ha subrayado Alejandro Giménez, supervisor de Práctica Profesional de Grant Thornton.
Un reporte adaptado a cada organización
Lo cierto es que España cuenta con un importante retraso en la aplicación de la directiva. El plazo para incorporarla a la legislación nacional terminó en julio de 2024, y el proyecto de ley de transposición sigue en tramitación parlamentaria. Según los datos presentados en la jornada, actualizados a julio de 2026, España está, junto a Alemania, Países Bajos y Portugal, entre los pocos países europeos que aún no han adoptado ni la directiva ni sus modificaciones posteriores. Mientras no se apruebe esa ley, las obligaciones de las empresas españolas no cambian.
La sesión ha abordado las distintas alternativas disponibles, desde los estándares europeos de información sobre sostenibilidad hasta los marcos voluntarios y las referencias internacionales IFRS S1 y S2. La elección depende tanto de las obligaciones aplicables como de los destinatarios, los datos disponibles y el objetivo del reporte.
Tal y como han destacado los expertos durante la jornada, cada empresa debe comprobar primero qué obligaciones tiene y, solo después, decidir qué información voluntaria le resulta útil y qué recursos requiere, para ajustar el esfuerzo a su negocio.
En esta línea, el Instituto de Contabilidad y Auditoría de Cuentas (ICAC) y la Comisión Nacional del Mercado de Valores (CNMV) han publicado orientaciones para las empresas que deben presentar el estado de información no financiera en 2026. Ambos organismos recomiendan a las compañías de más de 1.000 empleados que valoren aplicar los estándares europeos obligatorios revisados, y al resto, que consideren estos estándares o el VS para elaborar su informe. Advierten, no obstante, de que ninguno de estos marcos sustituye por sí solo las obligaciones de la ley vigente, que las empresas deben seguir cumpliendo.